
Unsere vernetzte Welt verstehen
#Umverteilung: Wie verhandeln Bundestagsabgeordnete Vermögensbesteuerung auf Social Media?
Diese Woche dürfte die Debatte über die Besteuerung von Vermögen neuen Schwung bekommen: Das Bundesverfassungsgericht verhandelt über die Erbschaftssteuer. Aber welchen Stellenwert hat die Vermögensbesteuerung für Bundestagsabgeordnete in ihrer Social Media Kommunikation und wie argumentieren sie? Eine empirische Studie liefert Antworten darauf. Insgesamt ist Vermögensbesteuerung nicht unter den prominentesten Themen, findet aber zunehmend mehr Beachtung. Während wirtschaftlich linke Parteien vor allem wertebasierte Argumente für eine höhere Besteuerung machen, kontern rechte Parteien mit Blick auf mögliche Schäden für die Wirtschaft.
Als SPD-Chef und Bundesfinanzminister Lars Klingbeil im vergangenen Jahr eine stärkere Besteuerung von Vermögenden ins Spiel brachte, nahm die Debatte über Vermögensbesteuerung deutlich an Fahrt auf. Inzwischen ist es um das Thema wieder ruhiger geworden. Das könnte sich diese Woche ändern: Das Bundesverfassungsgericht verhandelt darüber, ob Betriebs- und Privatvermögen bei der Erbschaftssteuer unterschiedlich behandelt werden dürfen. Damit dürfte die Vermögensbesteuerung erneut stärker in den öffentlichen Fokus rücken.
Wenige haben viel
Deutschland zählt zu den wirtschaftsstärksten Nationen der Welt. Doch die Verteilung dieses Wohlstands ist sehr ungleich. Die untere Hälfte der Bevölkerung besitzt kaum etwas, während sich ein Großteil des Reichtums in wenigen Händen konzentriert. Konkret halten die unteren neunzig Prozent der Deutschen nur etwa ein Drittel des gesamten Privatvermögens – genauso viel wie das obere ein Prozent allein (Schröder et al. 2020). Symptomatisch für diese Konzentration ist auch die Zahl der Milliardär*innen: Mit 184 Personen weist Deutschland die drittmeisten Millardär*innen weltweit auf. Und die Zahl steigt weiter an. Angesichts dieser Zahlen stellt sich die Frage, ob große private Vermögen steuerlich stärker zur Finanzierung des Gemeinwesens herangezogen werden sollten, und wie diese Debatte von politischen Akteur*innen geführt wird.
Vermögensbesteuerung auf Social Media
Welche Rolle spielt das Thema Vermögensbesteuerung in der öffentlichen Kommunikation der Bundestagsabgeordneten? Und wie wird die Debatte um Vermögens- und Erbschaftsteuer dort geführt? Studien zeigen, dass die Bevölkerung einer verschärften Besteuerung großer Vermögen mit moderater bis großer Zustimmung begegnet und zumindest kein starker Widerstand festzustellen ist (Schechtl und Tisch 2024, Bellani et al. 2024). Wirtschaftlich linksgerichtete Parteien greifen diese Stimmung auf und machen entsprechende Steuerreformen zu einem zentralen Wahlkampfversprechen (Beznoska und Hentze 2025). Wie sich dies jedoch in der alltäglichen Social-Media-Kommunikation der Abgeordneten niederschlägt, ist bislang kaum untersucht. In einer Studie (Nenno & Lorenz-Spreen 2025) habe ich genau das untersucht: Wie kommunizieren Bundestagsabgeordnete seit 2017 auf Facebook, Instagram und X zum Thema Vermögensbesteuerung? Im Folgenden stelle ich einige zentrale Befunde vor.
Kein Dauerbrenner, aber auf dem Vormarsch
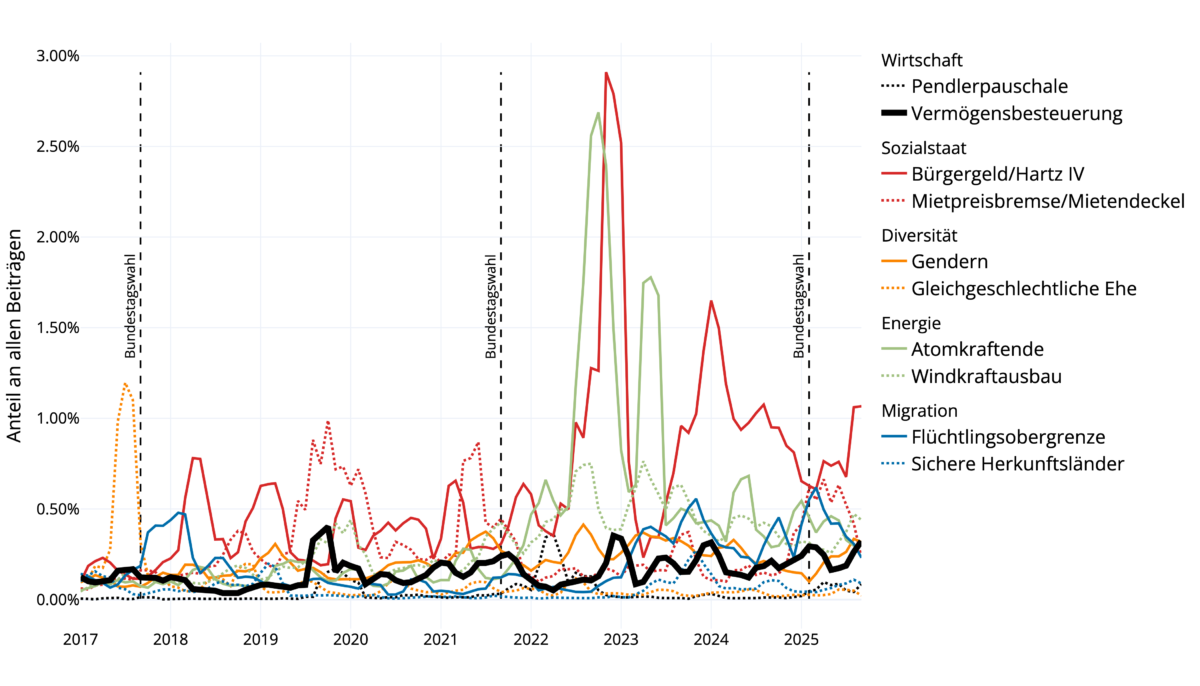
Um einen Eindruck zu gewinnen, welchen Stellenwert Vermögensbesteuerung im Social-Media-Diskurs der Abgeordneten hat, habe ich dieses und weitere Themen mithilfe eines Large Language Models (LLM) in den Posts der Abgeordneten identifiziert und im Zeitverlauf ausgewertet (Fig 1). Der erste Eindruck: Vermögensbesteuerung gehört weder zu den meistdiskutierten noch zu den randständigen Themen. Bürgergeld/Hartz IV und der Atomausstieg sind mit Abstand die meist diskutierten Inhalte unter den Referenzthemen, während die Vermögensbesteuerung, ähnlich wie gendersensible Sprache, im Mittelfeld rangiert. Interessanter als die absolute Häufigkeit ist jedoch der Trend: Der geht leicht nach oben. Vor der Bundestagswahl 2021 thematisierten 0.14% aller Posts dieses Thema, während der Zeit der Ampelkoalition waren es schon 0.18%, und seit der letzten Wahl 0.23%. Getragen wurde diese Entwicklung vor allem von wirtschaftlich linken Parteien, die für eine verschärfte Besteuerung großer Vermögen argumentieren.
Die Zahlen mögen auf den ersten Blick gering wirken, sind es aber nur bedingt. Angesichts der enormen Themenvielfalt auf Sozialen Netzwerken macht selbst ein allgegenwärtiges Thema wie das Bürgergeld in seiner Hochphase weniger als 3% aller Posts aus. Gemessen daran ist Vermögensbesteuerung durchaus präsent und wird es zunehmend.
Aneinander vorbei: Pro und Contra ohne gemeinsame Basis
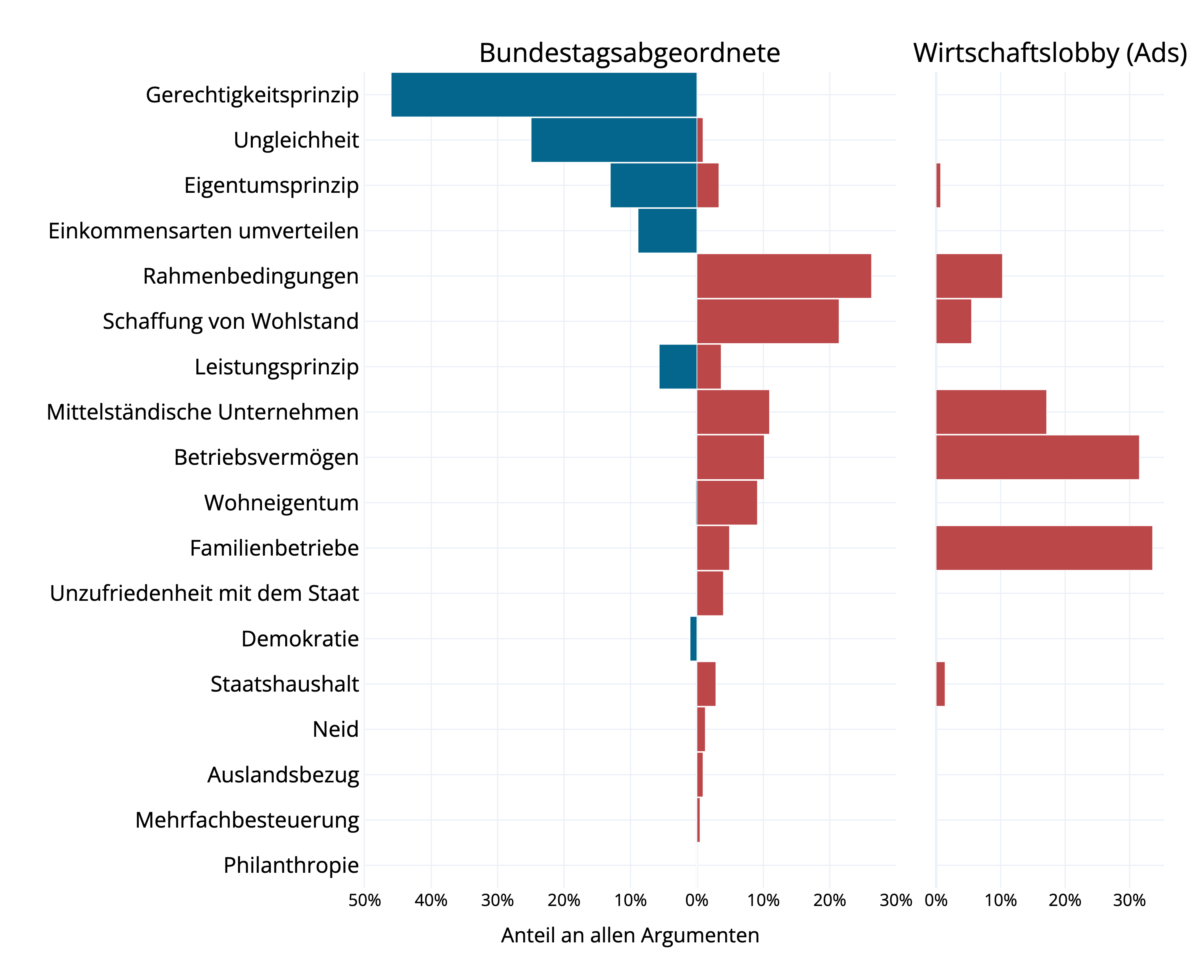
Nachdem wir nun wissen, wie wichtig das Thema in der Social-Media-Kommunikation der Bundestagsabgeordneten ist, lohnt sich ein genauerer Blick auf die Inhalte: Welche Argumente bringen die Abgeordneten für oder gegen eine höhere Besteuerung von Vermögen vor (Abb. 2), und gehen sie dabei aufeinander ein? Um die Argumente zu untersuchen, habe ich erneut ein LLM eingesetzt und die Argumenttypen übernommen, die in früheren Forschungsarbeiten herausgearbeitet wurden (Beckert und Arndt 2017, Linartas 2023).
Der zentrale Befund ist eindeutig: Pro- und Contra-Argumente überschneiden sich kaum. Die Argumente, mit denen ökonomisch linke Parteien wie Die Linke, die SPD, die Grünen und das Bündnis Sahra Wagenknecht für eine höhere Besteuerung eintreten, gehen kaum auf die Gegenargumente konservativer und ökonomisch rechter Parteien (FDP, CDU/CSU, AfD) ein – und umgekehrt. Ein anderes Ergebnis wäre durchaus denkbar gewesen. Für die meisten Argumenttypen gibt es Varianten, die sich sowohl für als auch gegen eine strenge Besteuerung ins Feld führen lassen. So kann man etwa unter dem Argumenttyp „Eigentumsprinzip“ für eine Besteuerung argumentieren, da Vermögende zur Finanzierung des Staates beitragen sollten, aber auch dagegen, da sie einen unrechtmäßigen staatlichen Eingriff in das Privateigentum darstelle. Beide Seiten hätten also dieselben Argumenttypen verwenden können, nur in entgegengesetzter Richtung. Stattdessen reden sie schlicht aneinander vorbei.
Die Argumente im Detail
Was wird inhaltlich argumentiert? Die Pro-Seite argumentiert recht geschlossen: Vermögen sei in Deutschland extrem ungleich verteilt, das ist ungerecht, Eigentum verpflichte zur gesellschaftlichen Verantwortung und Vermögen werde hierzulande im Vergleich zu Einkommen deutlich zu niedrig besteuert. Die Kontra-Seite hingegen argumentiert vor allem wirtschaftlich, wobei sich je nach Partei unterschiedliche Schwerpunkte zeigen. Die CSU stellt vor allem den Schutz von Wohneigentum in den Vordergrund, FDP und auch CDU betonen die negativen wirtschaftlichen Folgen und schwierige Umsetzbarkeit, während die AfD zusätzlich die Frage aufwirft, ob der Staat Steuereinnahmen überhaupt effektiv einsetzt.
Ergänzend zu den Posts der Abgeordneten habe ich auch bezahlte Werbung (Ads) von Lobbyorganisationen auf Facebook und Instagram analysiert. Besonders aktiv waren dabei die Familienunternehmer, die im Vorfeld der Bundestagswahl 2021 gegen eine höhere Vermögensbesteuerung Kampagne gemacht haben (siehe Anhold 2025 für mehr Informationen). Inhaltlich bewegen sie sich nahe an den Positionen von CDU und FDP – legen jedoch einen stärkeren Fokus auf die spezifischen Risiken für mittelständische Unternehmen.
Nur der Chor nickt: Linke Parteien predigen zur eigenen Basis
Es gibt im Englischen die Redewendung “preaching to the choir”. Damit ist gemeint, dass man jemandem von etwas überzeugen möchte, von dem die Person allerdings schon überzeugt ist. Genau das könnte hier der Fall sein. Wähler*innen linker Parteien nehmen wirtschaftliche Ungleichheit im Schnitt deutlich problematischer wahr als Wähler*innen rechter Parteien (Häusermann et al. 2025). Die wertebasierten Argumente linker Parteien – Ungerechtigkeit, gesellschaftliche Verantwortung, Umverteilung – sprechen damit vor allem das eigene Lager an. Ob sie damit auch Menschen erreichen, die das Thema ohnehin anders und Ungleichheit weniger als Problem sehen, ist weniger klar.
Dabei gäbe es durchaus Ansatzpunkte, um ein breiteres Publikum zu erreichen. Beispielsweise könnte es für linke Parteien hilfreich sein, stärker auf die konkreten wirtschaftlichen Aspekte einer Vermögenssteuer einzugehen, anstatt auf Fragen sozialer Gerechtigkeit. Führt eine niedrigere Vermögensbesteuerung notwendig zu mehr Wirtschaftswachstum? Forschungsergebnisse legen das Gegenteil nahe (Hope and Limberg 2022). Fliehen Vermögende mit ihren Unternehmen ins Ausland, sobald Erbschafts- oder Vermögensteuer steigen? Bestehende Gesetze erschweren das erheblich (Trautvetter 2024). Und sind hohe Vermögen tatsächlich das Resultat individueller Leistung? In Deutschland spielen Erbschaften eine überproportional große Rolle (Alvaredo et al. 2017, Tisch und Ischinsky 2023), während soziale Mobilität nachweislich abnimmt (Bönke et al. 2024). Solche Befunde sind mit Unsicherheiten behaftet – aber sie bieten linken Parteien ein Fundament, um wirtschaftliche Gegenargumente zu entkräften und damit auch jenseits der eigenen Blase gehört zu werden.
Referenzen
Alvaredo, F., Garbinti, B., & Piketty, T. (2017). On the Share of Inheritance in Aggregate Wealth: Europe and the USA, 1900–2010. Economica, 84(334), 239–260. https://doi.org/10.1111/ecca.12233
Anhold, K. (2025, February 17). Die Lobby der Superreichen: Gegen die Besteuerung von Reichtum. LobbyControl. https://www.lobbycontrol.de/reichtum-und-einfluss/die-lobby-der-superreichen-gegen-die-besteuerung-von-reichtum-119795/
Beckert, J., & Arndt, H. L. R. (2017). Verdient – Unverdient. Der öffentliche Diskurs um die Erbschaftssteuer in Deutschland und Österreich. Berliner Journal für Soziologie, 27(2), 271–291. https://doi.org/10.1007/s11609-017-0346-2
Bellani, L., Ceolotto, S., Elsner, B., & Pestel, N. (2024). The political fallout of air pollution. Proceedings of the National Academy of Sciences, 121(18), Artikel e2314428121. https://doi.org/10.1073/pnas.2314428121
Beznoska, M., & Hentze, T. (2025). Erbschaft- und Vermögensteuer in den Wahlprogrammen (No. 5/2025; IW Policy Paper). https://www.iwkoeln.de/studien/martin-beznoska-tobias-hentze-erbschaft-und-vermoegensteuer-in-den-wahlprogrammen.html
Bönke, T., Harnack-Eber, A., & Lüthen, H. (2024). The Broken Elevator: Declining Absolute Mobility of Living Standards in Germany. SSRN Electronic Journal. https://doi.org/10.2139/ssrn.4704655
Häusermann, S., Palmtag, T., Zollinger, D., Abou-Chadi, T., Walter, S., & Berkinshaw, S. (2025). Politicizing Inequality in Times of Sociocultural Conflict: How New Left and Far Right Voters Think About Inequality. Politics & Society, 00323292251353374. https://doi.org/10.1177/00323292251353374
Hope, D., & Limberg, J. (2022). The economic consequences of major tax cuts for the rich. Socio-Economic Review, 20(2), 539–559. https://doi.org/10.1093/ser/mwab061
Linartas, M. B. (2023). Different But Same. The Role of the Inheritance Tax and Narratives of the Economic Elites for Wealth Inequality in OECD States.: The Cases of Mexico and Germany. https://refubium.fu-berlin.de/handle/fub188/45276
Nenno, S., & Lorenz-Spreen, P. (2025). How German members of parliament debate wealth taxation on social media (No. xn2bu_v1). SocArXiv. https://doi.org/10.31235/osf.io/xn2bu_v1
Schechtl, M., & Tisch, D. (2024). Tax principles, policy feedback and self-interest: Cross-national experimental evidence on wealth tax preferences. Socio-Economic Review, 22(1), 279–300. https://doi.org/10.1093/ser/mwac071
Schröder, C., Bartels, C., Göbler, K., Grabka, M. M., & König, J. (2020). MillionärInnen unter dem Mikroskop: Datenlücke bei sehr hohen Vermögen geschlossen – Konzentration höher als bisher ausgewiesen. DIW Wochenbericht. https://doi.org/10.18723/DIW_WB:2020-29-1
Tisch, D., & Ischinsky, E. (2023). Top Wealth and Its Historical Origins: Identifying Entrenched Fortunes by Linking Rich Lists over 100 Years. Socius, 9, 23780231231192774. https://doi.org/10.1177/23780231231192774
Trautvetter, C. (2024). Keine Angst vor Steuerflucht. 100 Jahre demokratische Gegenmaßnahmen und ihre Bedeutung für die Besteuerung deutscher Milliardenvermögen. Oxfam Deutschland e. V., Netzwerk Steuergerechtigkei. https://www.oxfam.de/system/files/documents/oxfam_netzwerk_steuergerechtigkeit_2024_keine_angst_vor_steuerflucht_final.pdf
Dieser Beitrag spiegelt die Meinung der Autor*innen und weder notwendigerweise noch ausschließlich die Meinung des Institutes wider. Für mehr Informationen zu den Inhalten dieser Beiträge und den assoziierten Forschungsprojekten kontaktieren Sie bitte info@hiig.de
Sami Nenno
Jetzt anmelden und die neuesten Blogartikel einmal im Monat per Newsletter erhalten.
Debattendossiers
Den DSA durchsetzen: Ein Katz-und-Maus-Spiel?
Seit zwei Jahren gilt der Digital Services Act. Funktioniert er wie erwartet? Ein Blick auf die Durchsetzung und geopolitische Einflüsse.
KI Startups made in Germany – Spezialisierung statt Rechenleistung
Welche Rolle spielen KI Startups für Deutschlands Position im internationalen KI-Wettbewerb? Zehn Interviews geben Einblick in ihre Geschäftsmodelle.
Schöne neue Arbeitswelt? Narrative zu KI und Zukunft der Arbeit
Ein Vergleich Deutschland und den USA zeigt, wie unterschiedliche Narrative zu KI die Zukunft der Arbeit prägen.